Überblick Grenzpreisentwicklung – alle Märkte
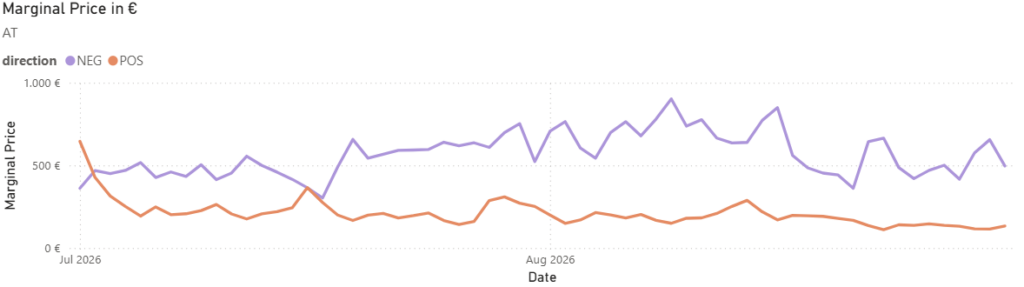
Der August war auf den Regelleistungsmärkten in Deutschland und Österreich durch ein klares Fortsetzungsmuster geprägt. Die im Vormonat eingetretene fundamentale Wende, bei der die negativen Märkte die Marktführung übernahmen, verfestigte sich weiter. Wir beobachteten eine durchgehende Zweiteilung: Während die negativen Märkte in beiden Ländern teils kräftig zulegten, verlor die positive Richtung flächendeckend an preislicher Dynamik.
Diese richtungsgetriebene Marktstruktur bot durch die Stärke der negativen Märkte hochattraktive Erlösoptionen für Flexibilitäten. FlexPowerHub adaptierte diese Dynamiken durch präzise Gebotsstrategien und erschloss die Potenziale der erstarkenden negativen Märkte hocheffizient.
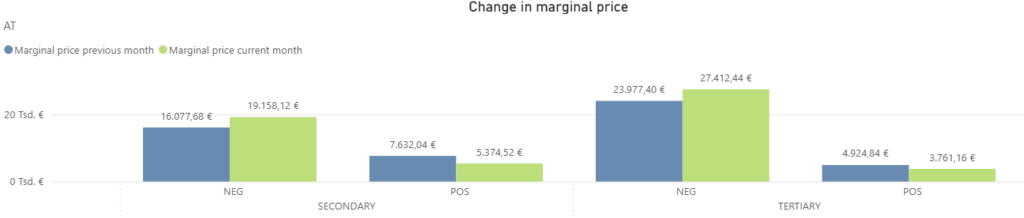
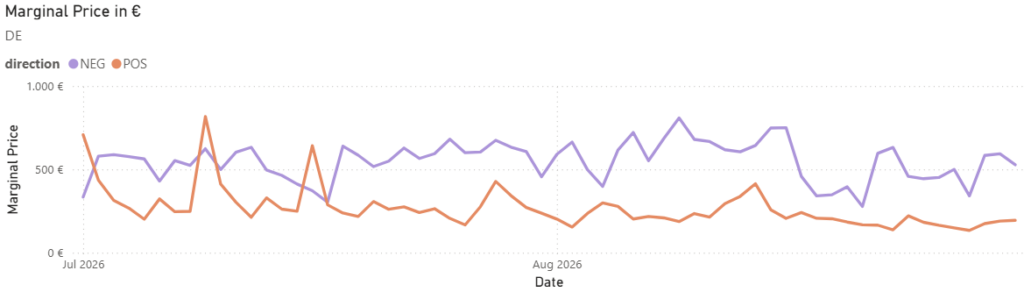
In Österreich zeigte sich die richtungsgetrennte Marktrealität im August besonders deutlich. Im sekundären Regelleistungsmarkt verzeichnete der Grenzpreis im aFRR- einen kräftigen Anstieg um 19,16 % und kletterte von zuvor 16.077,68 €/MW/h im Juli auf 19.158,12 €/MW/h im August. Demgegenüber stand eine spürbare Abkühlung im aFRR+, wo der Preis um 29,58 % nachgab, von 7.632,04 €/MW/h im Juli auf 5.374,52 €/MW/h im August.
Diese Asymmetrie spiegelte sich im tertiären Markt noch ausgeprägter wider. Während der mFRR- einen Sprung um 14,33 % vollzog und auf 27.412,44 €/MW/h anstieg, brachen die Grenzpreise im mFRR+ um 23,63 % ein und fielen auf 3.761,16 €/MW/h zurück. Der FCR verzeichnete eine positive Entwicklung. Nach der leichten Abkühlung im Vormonat stiegen die Erlöse im August um 5,86 % auf 19.335,48 € an und festigten ihr solides Niveau.
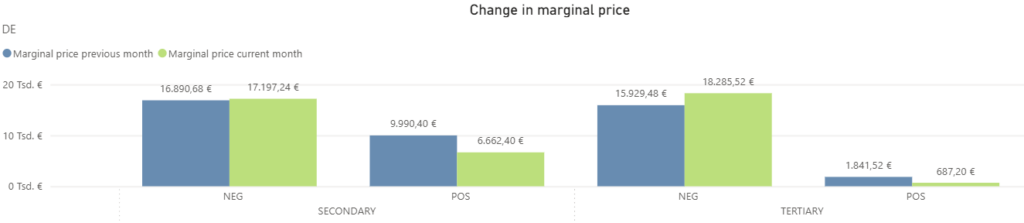
In Deutschland zeigte sich ein nahezu identisches Muster, was die enge Verbundenheit beider Regelzonen unterstreicht. Der deutsche aFRR- agierte im August auf sehr stabilem Niveau und verzeichnete einen leichten Zuwachs des Grenzpreises auf 17.197,24 €/MW/h. Ein deutlich dynamischerer Preisanstieg prägte den mFRR-, wo dieser um 14,79 % von 15.929,48 €/MW/h im Juli auf 18.285,52 €/MW/h stieg. Auf der positiven Seite setzte sich die Marktberuhigung weiter fort. Im aFRR+ sank der Grenzpreis im August um 33,31 % von zuvor 9.990,40 €/MW/h im Juli auf 6.662,40 €/MW/h.
Einen besonders deutlichen Rückgang erlebte der mFRR+, dessen Grenzpreis sich um 62,68 % reduzierte, von zuvor 1.841,52 €/MW/h auf nur noch 687,20 €/MW/h. Der deutsche FCR entwickelte sich im Gegensatz zu Österreich leicht rückläufig und verzeichnete eine Korrektur der Erlöse auf 15.971,88 €.
Vergleich der mit FPH erzielten Erlöse und dem Marktmittel im aFRR
Der August bestätigte die im Vormonat eingetretene Spaltung der Regelleistungsmärkte in Deutschland und Österreich. Die negativen sekundären Märkte präsentierten sich als verlässliche Erlösquellen und verzeichneten einen weiteren Zuwachs der Marktmittel, während die Erlöse im positiven Bereich flächendeckend nachgaben. FlexPowerHub begegnete dieser Marktdynamik mit einer gezielten algorithmischen Anpassung. Es gelang uns, die Bezuschlagungsquoten in fast allen rückläufigen Segmenten spürbar auszubauen und das vorhandene Erlöspotenzial auszuschöpfen, während unsere Prognosemodelle im negativen Markt eine kontinuierlich hohe Erlösqualität absicherten.
Österreich
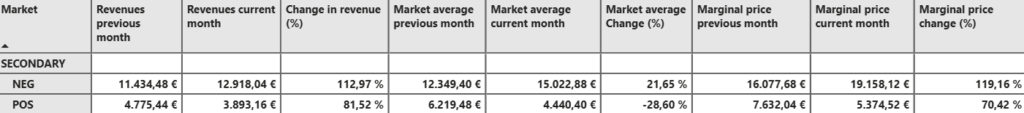
Im aFRR- setzte sich die positive Dynamik des Vormonats kraftvoll fort. Das Marktmittel kletterte um 21,65 % von zuvor 12.349,40 €/MW/h im Juli auf 15.022,88 €/MW/h im aktuellen Berichtsmonat. FlexPowerHub folgte diesem Wachstumstrend und steigerte die Erlöse von 11.434,48 €/MW/h im Juli auf 12.918,04 €/MW/h im August. Die Bezuschlagungsquote ging nach dem außergewöhnlichen Höchstwert des Vormonats erwartungsgemäß etwas zurück und pendelte sich bei soliden 77,96 % ein. Unsere Prognosemodelle überzeugten in diesem Umfeld mit einer Performance von 85,99 %.
Im aFRR+ setzte sich die im Juli begonnene Marktberuhigung weiter fort. Das Marktmittel gab um 28,60 % nach und sank von zuvor 6.219,48 €/MW/h auf 4.440,40 €/MW/h im August. Analog dazu korrigierten auch die mit FlexPowerHub erzielten Erlöse um 18,48 % von zuvor 4.775,44 €/MW/h auf 3.893,16 €/MW/h. Äußerst erfreulich entwickelte sich in diesem Umfeld unsere Platzierungssicherheit. Die Bezuschlagungsquote verzeichnete eine deutliche Erholung und stieg von zuvor 83,33 % im Juli um 15,48 % auf 96,24 % im August. Flankiert wurde dieser Erfolg von einer Steigerung unserer Prognoseperformance, welche auf 87,68 % kletterte.
Deutschland
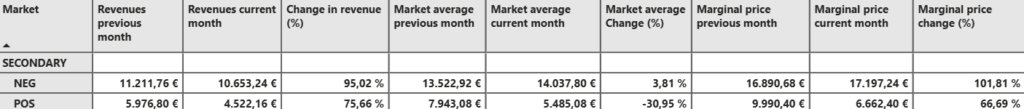
Der aFRR- präsentierte sich im August auf einem sehr stabilen Niveau. Das allgemeine Marktmittel verzeichnete einen leichten Zuwachs um 3,81 % von zuvor 13.522,92 €/MW/h im Juli auf 14.037,80 €/MW/h. Die mit FlexPowerHub generierten Erlöse folgten dieser stabilen Tendenz und lagen bei 10.653,24 €/MW/h, was 95,02 % des Vormonatswertes von 11.211,76 €/MW/h entspricht und somit ein minimales Erlösminus von 4,98 % bedeutet. Ein wesentlicher Treiber für die kontinuierlich hohe Erlösqualität war eine Steigerung unserer Platzierungssicherheit. Die Bezuschlagungsquote kletterte von bereits starken 82,26 % im Juli um 9,80 % auf 90,32 % im aktuellen Berichtsmonat. Unsere Prognoseperformance lag in diesem gefestigten Umfeld bei soliden 75,89 %.
Im aFRR+ spiegelte sich die allgemeine sommerliche Marktabkühlung noch deutlicher wider. Das Marktmittel ging um 30,95 % von zuvor 7.943,08 €/MW/h im Juli auf 5.485,08 €/MW/h im August zurück. FlexPowerHub konnte diesen Marktrückgang abfedern, da unsere Erlöse lediglich um 24,34 % nachgaben und bei 4.522,16 €/MW/h schlossen, was 75,66 % des Juliwertes von 5.976,80 €/MW/h entspricht. Getragen wurde diese Entwicklung von einer Steigerung unserer Bezuschlagungsquote, welche von zuvor 82,26 % im Juli um 17,65 % auf 96,77 % im August nach oben schnellte. Gleichzeitig legte unsere Prognoseperformance zu und kletterte von 75,25 % im Vormonat auf 82,44 % im August.
Marktvolatilität
Der aFRR-Markt zeigte im August 2026 eine klare Zweiteilung in Deutschland und Österreich: Während sich der aFRR+ nach einem dynamischen Juli deutlich abkühlte, sorgte der Feiertag Mariä Himmelfahrt am 15. August für ein starkes Monatshoch im aFRR-. Die Kombination aus reduzierter Industrielast und hoher Solarerzeugung zur Mittagszeit trieb die Spitzenpreise für negative Regelleistung auf 117 €/MW/h in Österreich und 110 €/MW/h in Deutschland.
Durch agile Algorithmen und präzise Gebotsstrategien konnte FlexPowerHub sowohl die feiertagsbedingte Peak-Volatilität gewinnbringend nutzen als auch im ruhigen aFRR+-Umfeld eine konstant hohe Ertragsqualität sichern. Die folgenden Abschnitte analysieren die einzelnen Märkte im Detail.
Österreich
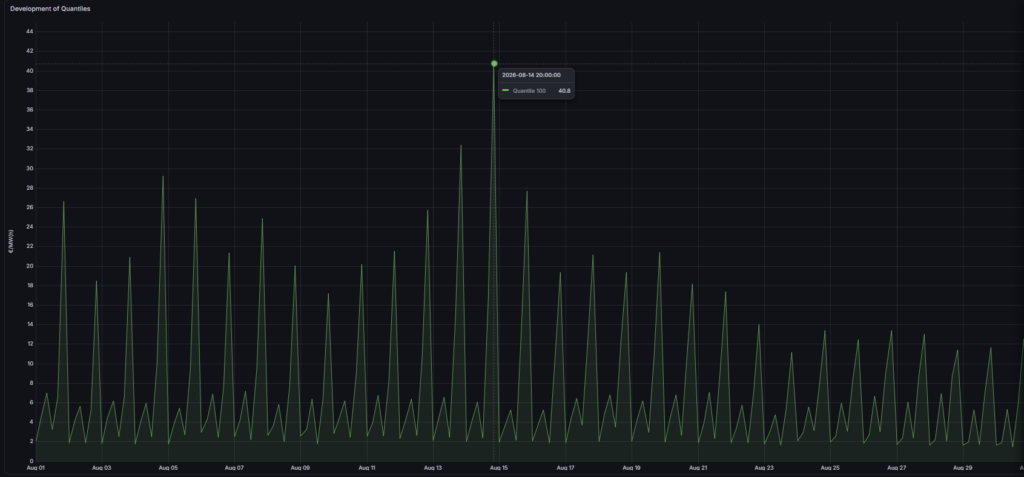
Im aFRR+ vollzog sich im August eine deutliche Abkühlung gegenüber der lebhaften Dynamik des Vormonats. Der absolute Spitzenpreis des Monats wurde am Abend des 14. August um 20:00 Uhr verzeichnet und lag bei lediglich 40,8 €/MW/h. Verglichen mit dem Juli, in dem das Maximum noch bei deutlichen 95,9 €/MW/h lag, flachte das Preisniveau im positiven Segment somit massiv ab. Der Markt bot kaum nennenswerte Preisausschläge, da das Stromnetz durchgängig ausreichend gestützt war und kaum ungeplante Erzeugungsausfälle kompensiert werden mussten. Unsere Algorithmen stellten sich perfekt auf dieses ruhige Marktumfeld ein und sicherten durch eine risikooptimierte Gebotsstrategie eine kontinuierliche Marktpräsenz.
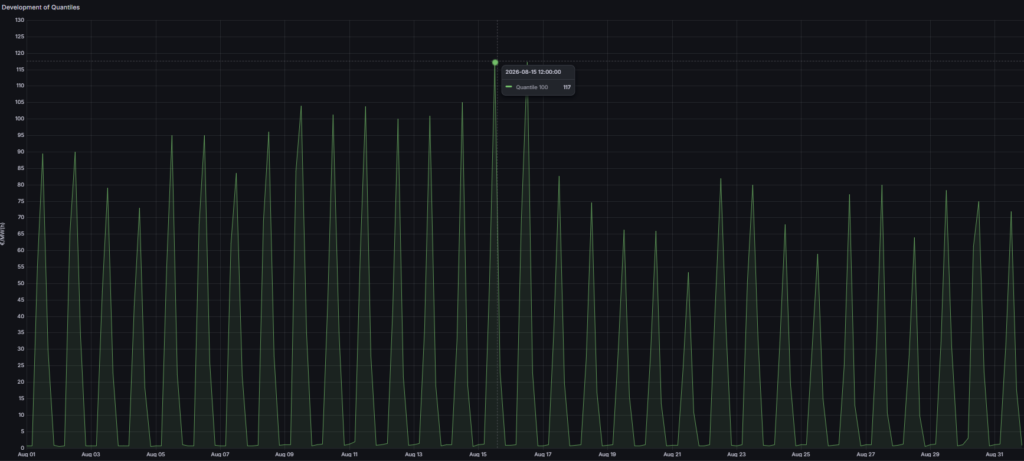
Der aFRR- präsentierte sich im August über weite Strecken stabil, verzeichnete jedoch am 15. August um 12:00 Uhr einen Spitzenwert von 117 €/MW/h. Dieser markante Peak zur Mittagszeit lässt sich marktanalytisch klar interpretieren: Er fiel exakt auf den bundesweiten Feiertag Mariä Himmelfahrt, an dem die industrielle Stromnachfrage drastisch reduziert war. Gleichzeitig drängte eine intensive solare Einspeisung im Mittagsmaximum enorme Mengen Energie in das Netz, was zu einem akuten Stromüberschuss führte. Um die Netzstabilität zu wahren, stieg der Bedarf an negativer Regelleistung sprunghaft an und trieb den Grenzpreis auf das Monatshoch. Im Vergleich zum Vormonat Juli, in dem der Spitzenwert im aFRR- bei moderateren 98,1 €/MW/h lag, zog die Peakvolatilität in diesem speziellen Moment spürbar an. FlexPowerHub reagierte auf diese feiertagsbedingte Sondersituation mit Bravour und nutzte das volatile Umfeld, um erstklassige Erlöse für unsere Kunden zu generieren.
Deutschland
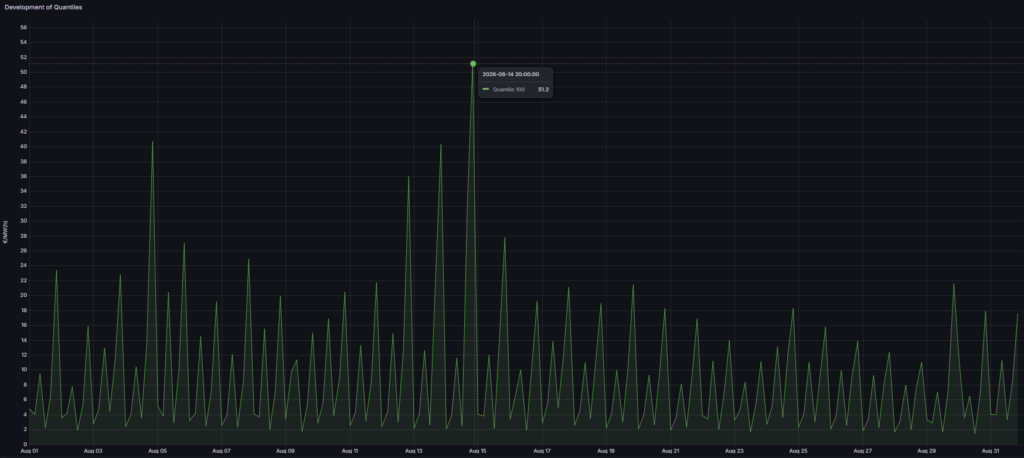
Im deutschen aFRR+ setzte sich die Beruhigungstendenz im August konsequent fort. Das absolute Monatshoch wurde am 14. August um 20:00 Uhr bei moderaten 51,2 €/MW/h markiert. Damit vollzog das positive Segment eine drastische Abkühlung im Vergleich zum Vormonat Juli, als die Spitzenpreise noch bis auf 118 €/MW/h kletterten. Abgesehen von tageszeitlichen Schwankungen etablierte sich ein überaus geordneter Marktverlauf ohne extreme Preissprünge. FlexPowerHub passte die Gebotsstrategie agil an das ruhigere Umfeld an, was es unseren Modellen ermöglichte, trotz des schmalen Margenfensters eine exzellente Balance aus Platzierungssicherheit und Ertragsqualität zu wahren.
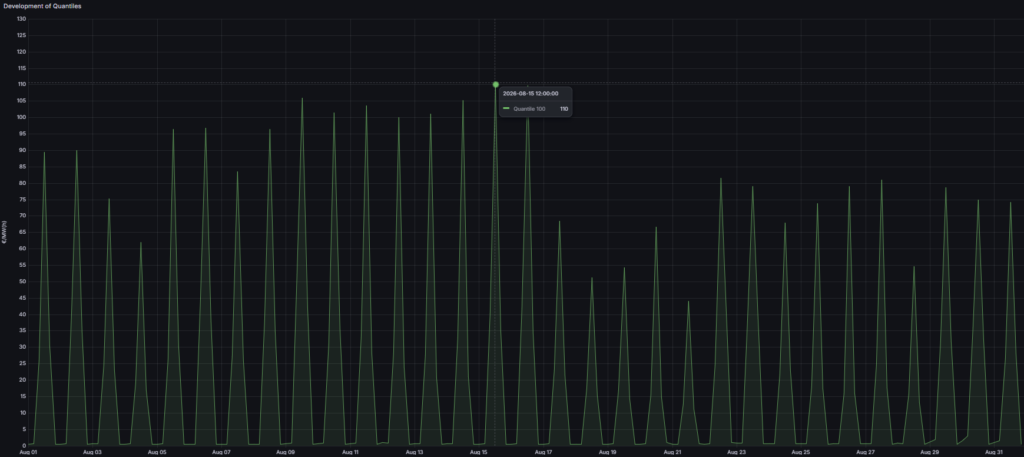
Der aFRR- spiegelte die feiertagsbedingten Ereignisse des Nachbarlandes nahezu identisch wider. Auch hier ereignete sich der höchste Preisausschlag des Monats am 15. August exakt um 12:00 Uhr mit einem Peak von 110 €/MW/h. Da Mariä Himmelfahrt in wichtigen Industrieregionen wie Bayern ein gesetzlicher Feiertag ist, kam es auch im deutschen Übertragungsnetz zur Mittagsstunde zu einer ausgeprägten Kombination aus gedrosselter Last und maximaler Photovoltaik-Einspeisung. Der daraus resultierende Überschuss erforderte ein schnelles Eingreifen über negative Regelleistung. Im Vergleich zum Vormonat Juli, welcher ein Maximum von 105 €/MW/h verbuchte, verblieb die Peakvolatilität im aFRR- auf einem sehr ähnlichen Niveau. FlexPowerHub nutzte diese Mittagsstruktur hocheffizient, um durch präzise modellierte Gebotsplatzierungen überdurchschnittliche Platzierungserfolge zu erzielen.
1DA vs. 2DA
Die Ergebnisse des Augusts demonstrieren den wirtschaftlichen Hebel einer marktnahen Prognoseplatzierung. Selbst in Phasen einer Konsolidierung lieferte die 1DA-Prognose die entscheidende Agilität. FlexPowerHub wandelte diese Präzision in beiden Ländern konsequent in optimierte Gebotsstrategien um, was sich in höheren Bezuschlagungsquoten und Mehrerlösen gegenüber dem 2DA-Vergleichshorizont niederschlug.
Im österreichischen Markt verdeutlichen die Ergebnisse die Rolle der 1DA bei der Erlösmaximierung in beiden Richtungen. Im aFRR- verzeichnete die 1DA im August eine Bezuschlagungsquote von 94,62 %, während die 2DA bei 93,55 % lag. Diese Gebotssicherheit führte zu Erlösen von 12.297,76 €/MW/h mit der 1DA im Vergleich zu 11.932,16 €/MW/h bei der 2DA. Dies entspricht einem Mehrerlös von 365,60 €/MW/h beziehungsweise einem relativen Erlösvorteil von 103,06 % im Vergleich zur 2DA-Basis.
Im aFRR+ war der Effekt des kürzeren Zeithorizonts im August besonders deutlich ausgeprägt. Hier erreichte die 1DA eine Bezuschlagungsquote von 53,23 %, während die 2DA lediglich 27,96 % erzielte. Dieser Vorsprung schlug sich direkt in Erlösen von 2.231,08 €/MW/h für die 1DA gegenüber 1.326,92 €/MW/h für die 2DA nieder. Dies resultierte in einem Mehrerlös von 904,16 €/MW/h, was einem Erlösniveau von 168,14 % im Vergleich zum 2DA-Wert entspricht. Unsere Algorithmen nutzten die zeitliche Nähe zur Gate Closure Time aus, um die Gebote exakt in den wertvollsten Zeitscheiben zu platzieren.
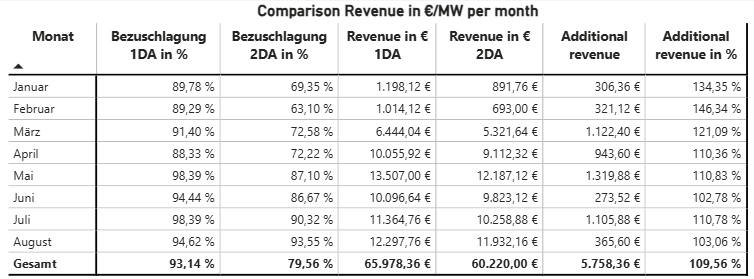
Der deutsche Regelleistungsmarkt bestätigte die Überlegenheit der 1DA nahtlos und lieferte ebenfalls Mehrwerte. Im deutschen aFRR- erzielte die 1DA zwar eine Bezuschlagungsquote von 80,11 %, die knapp unter den 80,65 % der 2DA lag, wandelte die kurzfristigen Signale jedoch finanziell effizienter um. Erlösseitig generierten unsere Systeme mit der 1DA 8.188,40 €/MW/h im Vergleich zu 7.549,28 €/MW/h für den längeren Zeithorizont. Der daraus entspringende Mehrerlös von 639,12 €/MW/h beziehungsweise 108,47 % des 2DA-Wertes belegt, wie die 1DA-Prognose selbst in Konsolidierungsphasen zusätzliche Optimierungspotenziale freilegt.
Eine starke Performance lieferte die 1DA im aFRR+, wo die kurzfristige Vorhersagequalität ihre Stärke ausspielte. Die 1DA erreichte eine Bezuschlagungsquote von 74,73 %, während die 2DA auf 62,90 % kam. Finanziell bedeutete dies Erlöse von 3.856,32 €/MW/h für die 1DA im Vergleich zu 3.456,76 €/MW/h bei der 2DA. Der daraus resultierende Mehrerlös belief sich auf 399,56 €/MW/h.
Zusammenfassend belegt auch der August 2026, dass die 1DA-Prognose das Instrument der Wahl bleibt. Unabhängig von Marktrichtung und länderspezifischen Bedingungen sichert der kürzere Prognosehorizont unseren Kunden die Wertschöpfung für ihre Flexibilitäten.
Hier gelangen Sie zu unserem Prognosedashboard, auf dem Sie alle Werte im Detail einsehen können.
